过去十年间,亚洲鸡蛋生产新巨头悄然崛起。根据联合国粮食及农业组织最新数据,2024年印度尼西亚鸡蛋产量达到675.9万吨,取代美国成为世界鸡蛋生产国第三位。
自2020年以来,印尼的鸡蛋产量增长了28%,即143.7万吨,略高于同样位列前十的土耳其的年产量。过去五年,仅印尼就贡献了全球鸡蛋行业增长的22.3%。
一、从“不够吃”到“吃不完”
印尼鸡蛋产业的崛起,首先源于一个朴素的事实:鸡蛋是印尼人最触手可及的动物蛋白来源。
受宗教和饮食传统影响,印尼人的蛋白质摄入主要依赖海鲜、鸡肉和鸡蛋。在三者之中,鸡蛋兼具价格低廉和营养密度高的双重优势,成为中低收入家庭的首选。目前,印尼人均年鸡蛋消费量约为300枚,虽已位居东盟前列,但仍远低于马来西亚和新加坡500枚以上的水平,增长空间依然可观。
需求的持续攀升,推动了产能的快速扩张。印尼鸡蛋生产高度集中于爪哇岛和苏门答腊岛,两岛合计贡献了全国85.7%的产量,其中爪哇岛独占62.9%。东爪哇省更是核心中的核心,贡献了全国30%至35%的鸡蛋产量,这得益于其可靠的饲料原料供应、完整的家禽基础设施和庞大的消费市场。
二、政府之手:从“抑制供给”到“创造需求”
印尼鸡蛋产业的快速崛起,离不开政府在供需两端同时发力的政策设计。
在供给侧,政府通过限制祖代种鸡进口来调控蛋鸡种群增长。目前,印尼将祖代种鸡进口量限制在2.7万套,这一政策旨在防止产能过剩、保护养殖户利润。在此政策下,2025年蛋鸡种群增长率预计仅为2%至4%,显著低于5%至10%的需求增速,为养殖户创造了更健康的利润空间。
在需求侧,“免费营养餐”国家项目成为拉动鸡蛋消费的最大变量。该项目目前覆盖约6000万受益人群,按每人每周两个鸡蛋计算,每周新增需求约1.2亿枚,每月超过4.8亿枚。若消费量提升至每周三个鸡蛋,月需求将突破7亿枚。印尼工商会预测,到2029年该项目受益人群将扩大至9278万人,届时鸡蛋需求将远超现有产能。
为支撑这一扩张,政府配套了规模达20万亿印尼盾的Danantara融资计划,通过结构化融资和合作模式,为现有养殖户提供升级资金,也为新投资者开辟通道。
三、企业梯队:从“大而不强”到“强而有别”
印尼鸡蛋产业的一个显著特征是“大企业主导种源和饲料,中小企业主导生产”的双层结构。日龄雏鸡和饲料供应主要由两家大型企业掌控,而鸡蛋生产则分散在众多大型农场和无数小型农场手中。
在这一格局中,几家头部企业正在以不同的路径重塑产业面貌。
Widodo Makmur Unggas(WMU) 选择了“非笼养”这条高价值赛道。作为印尼领先的一体化家禽养殖加工企业,WMU计划将非笼养蛋鸡存栏量从目前的约20万羽扩充至50万羽,到2027年成为东南亚最大的非笼养鸡蛋生产商。目前,WMU以B2B模式向酒店、餐饮和快餐连锁供应非笼养鸡蛋,并正在筹备推出自有零售品牌。KFC、Burger King、Hyatt、Marriott等国际品牌在印尼的运营门店,都已承诺采购非笼养鸡蛋。
Japfa Comfeed Indonesia(JPFA) 则聚焦于区域产能布局。2025年5月,Japfa在廖内群岛民丹岛启用了新的蛋鸡养殖设施,占地7.6公顷,包含12栋鸡舍,日产蛋能力达36万枚。民丹岛所在的廖内群岛约90%的鸡蛋供应此前依赖从北苏门答腊的棉兰长途运输,Japfa的本地化生产有望显著缩短供应链半径。
Charoen Pokphand Indonesia(CPI) 在出口端表现突出。2026年3月,CPI向新加坡出口了517吨鲜鸡蛋,约813万枚,出口额达159亿印尼盾,占当月印尼禽产品出口总额的绝大部分。
四、从自给自足到出口创汇
随着产能持续扩张,印尼鸡蛋产业已从“满足内需”迈向“出口创汇”的新阶段。
2025年,印尼鸡蛋产量达到约652万吨,而国内需求约为622万吨,盈余约29.5万吨,自给率超过100%。这一盈余为出口打开了窗口。目前,印尼鸡蛋已出口至新加坡、阿曼、卡塔尔、阿联酋等市场,并正在探索对美国市场的出口可能性。
2026年,印尼鸡蛋出口同比增长13%,禽肉出口增长33%。虽然出口总量在全球贸易中占比尚小,但方向已经明确:一个拥有2.8亿人口、人均消费仍在爬坡的产蛋大国,一旦产能释放,其出口潜力不容低估。
五、隐忧与挑战
然而,高速增长的背后,结构性矛盾正在积累。
饲料成本是第一道坎。饲料占鸡蛋生产总成本的65%至75%,而印尼约70%的蛋鸡和肉鸡种群集中在爪哇岛,饲料原料的运输和价格波动对养殖户利润构成持续压力。2026年以来,饲料价格累计上涨约每公斤800印尼盾,而鸡蛋出场价格却持续低迷,养殖户利润空间被两头挤压。政府已追加15万吨补贴玉米以缓解小型养殖户的压力,但根本性的成本结构问题尚未解决。
疫病风险是第二道坎。新城疫、禽流感、传染性支气管炎等疾病始终是悬在养殖户头上的利剑,严格的生物安全体系仍然是稀缺品。
区域失衡是第三道坎。鸡蛋产能高度集中于爪哇和苏门答腊,而东部岛屿——包括正在建设的新首都努山塔拉——鸡蛋供应严重依赖跨岛运输。有分析指出,印尼“每日产蛋量约1.6亿枚,但产能分布与消费分布严重错位”,东部地区的粮食安全存在显著隐患。
结语
从全球第四到全球第三,印尼用了不到五年。从“自给自足”到“出口创汇”,印尼正在完成一次产业角色的转换。
但“第三大”的体量并不自动等于“第三强”的竞争力。饲料成本的刚性约束、疫病防控的体系短板、区域产能的空间失衡,都是这个崛起中的巨头必须回答的问题。真正决定印尼鸡蛋产业能走多远的,不是产量数字本身,而是这个产业能否在扩张中建立起可持续的成本结构、可靠的生物安全屏障和均衡的区域供应网络。
一个拥有近3亿人口、鸡蛋消费仍在爬坡的国家,其鸡蛋产业的上升曲线,或许才刚刚开始。
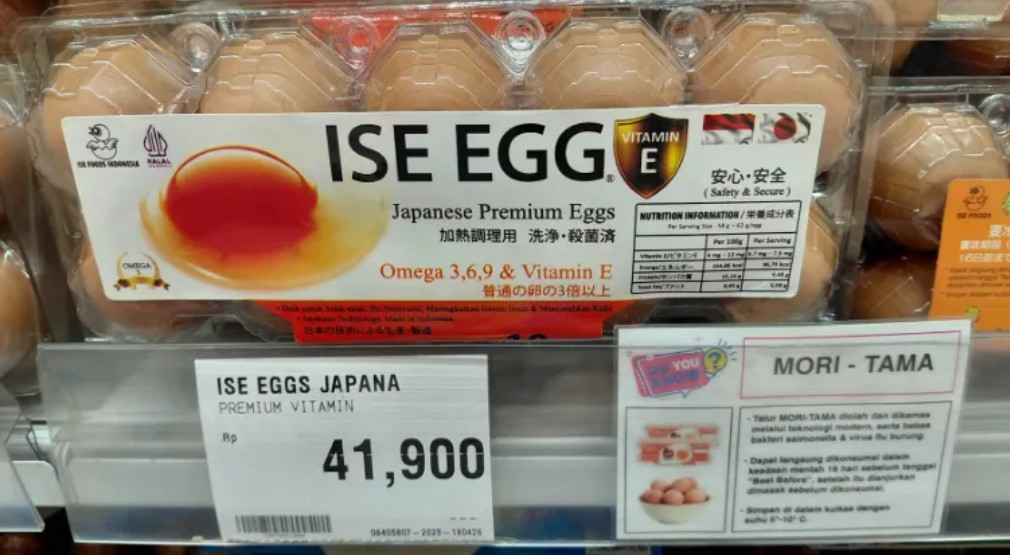
印尼鸡蛋产业前景光明——目前位居全球第三,仅次于中国和印度,而且品牌鸡蛋市场潜力巨大。即使人均消费量增长有限,仍有2亿消费者可以被说服转向购买高价值的品牌鸡蛋。